構造ID:4702-MEDICAL-RISK-OS-2026-REV
■ 抽象|医療リスクは“予測不能な負荷”ではなく、外側に構造を作ると検討しやすくなる
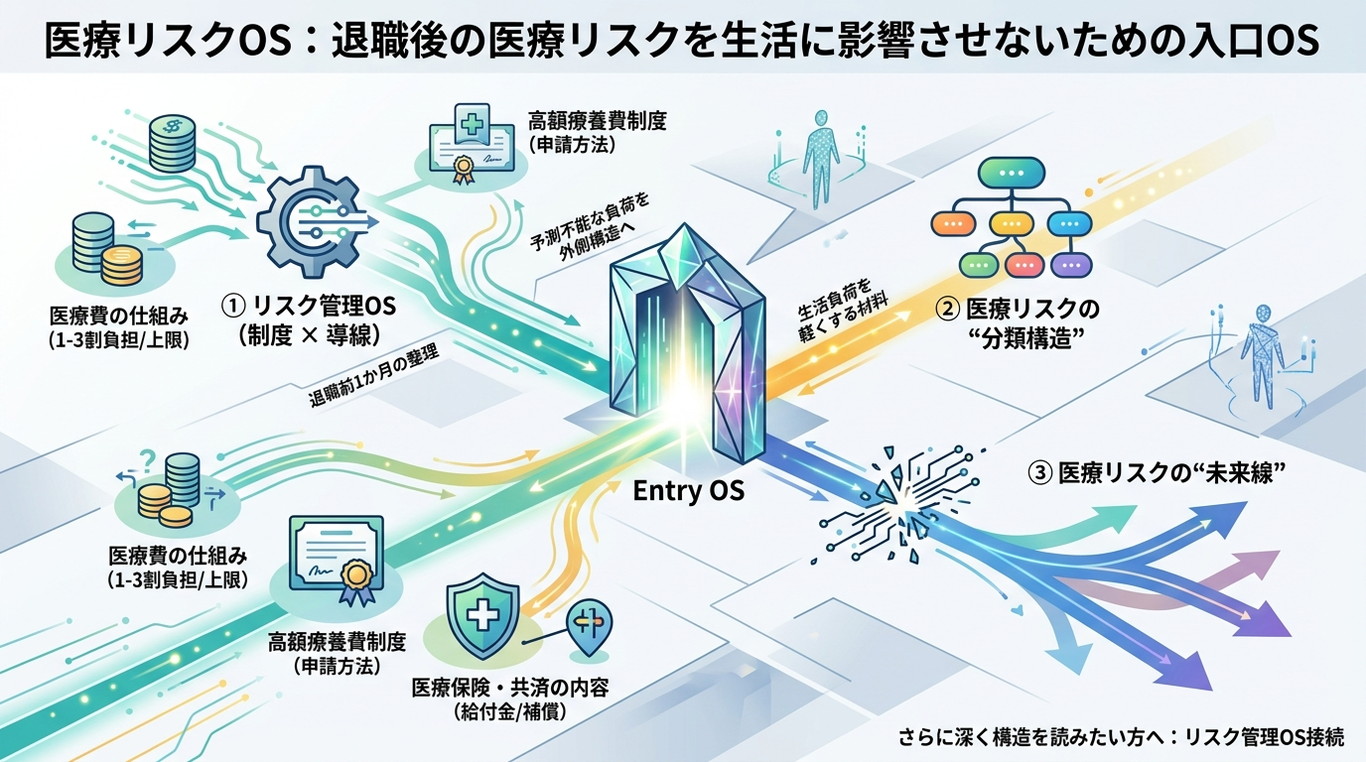
退職前1か月で必ず整理しておきたいのが、 医療費・入院・制度の理解という医療リスクの外側構造。
医療リスクは、 病気・ケガ・入院・通院など、 発生タイミングも費用も人によって大きく異なるため、 一律の金額や頻度を断定することはできない。
しかし、 医療リスクを外側に置き、制度と導線を整理する ことで、 生活への影響を軽くする材料が揃う。
医療リスクOSは、 退職後の不安を減らすための 入口OS。
■ 構造|医療リスクOSが立ち上がる3つの核構造
①|リスク管理OS
医療リスクは“制度 × 導線”で読むと整理しやすい。
医療リスクは、 病気そのものではなく 制度と導線の理解 が負荷を軽くする。
- 医療費の仕組み。
- 高額療養費制度。
- 入院時の費用構造。
- 通院の導線。
リスク管理OSは、 医療リスクを「生活の外側」で扱うための基底構造。
②|医療リスクの“分類構造”を作る
医療リスクは分類すると整理しやすい。
- 日常医療(通院・薬)。
- 急性医療(ケガ・急病)。
- 入院医療(手術・長期入院)。
- 制度医療(高額療養費・保険)。
分類することで、 どこを確認すればよいかが見える。
③|医療リスクの“未来線”を読む構造
医療リスクは未来線で読むと安定する。
- 通院が増える可能性を考える未来線。
- 入院の可能性を検討する未来線。
- 制度を使う場面を想定する未来線。
未来線を検討することで、 退職後の医療不安が減る可能性がある。
■ 具体|医療リスクOSが退職前1か月で整える内容
●例1|“医療費の仕組み”を整理する
医療費は制度で大きく変わるため、 仕組みの理解が最も重要な材料。
- 1〜3割負担の仕組み。
- 高額療養費制度の上限。
- 入院時の費用構造。
仕組みを理解することで、 医療リスクの全体像が見える。
●例2|“高額療養費制度”を確認する
制度は生活負荷を軽くする材料になる。
- どのような場面で使えるか。
- 申請方法。
- 自治体による違い。
確認することで、 入院時の不安が減る可能性がある。
●例3|“医療保険・共済の内容”を整理する
保険は生活導線に直結する。
- 入院給付金の有無。
- 通院補償の有無。
- 免責や条件。
整理することで、 医療リスクの検討材料が揃う。
●例4|“通院・入院の導線”を把握する
医療リスクは導線で読むと安定する。
- 近くの病院。
- 夜間・休日の医療体制。
- 入院時の家族の導線。
導線を把握することで、 生活への影響を軽くできる可能性がある。
■ 未来線|医療リスクOSは“退職後の医療不安を減らす入口OS”になる
未来線では、 医療リスクOSは単なる制度理解ではなく、 生活の外側に医療リスク構造を作るOS になる。
- 医療費。
- 入院。
- 制度。
- 保険。
- 導線。
これらが 一本の医療リスク未来線として整理される。
医療リスクOSは、 退職前1か月で整えるべき 入口OS。
■ 出口|さらに深く構造を読みたい方へ
医療リスクOSは、 制度 × 導線を外側に置くことで安定する構造 を扱っている。
そのため、 より深い理解には リスク管理OS が自然に接続する。
- リスク管理OSを読む 生活リスクを外側から整理する基底OS。
- Kindle:リスク管理OS(医療リスクの基底構造) https://amzn.to/4uI8vRH
リスク管理OSを読むことで、 医療リスクOSの「制度 × 導線」という概念がさらに深く理解できる。

コメント